Minh bạch hóa dữ liệu đóng vai trò quyết định trong việc khơi thông nguồn vốn cho vay khi thực hiện Nghị quyết 57-NQ/TW về chuyển đổi số và phát triển dữ liệu.
Minh Phương/Báo Tin tức và Dân tộc
15/09/2026
13:13
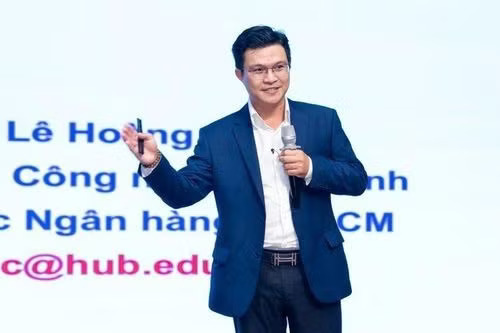
PGS.TS Lê Hoàng Anh, Khoa Ngân hàng, Trường Đại học Ngân hàng TP Hồ Chí Minh (Ảnh nhân vật cung cấp).
PGS.TS Lê Hoàng Anh, Khoa Ngân hàng, Trường Đại học Ngân hàng Thành phố Hồ Chí Minh đã trả lời với phóng viên báo Tin tức và Dân tộc xung quanh vấn đề này.
Thưa ông, doanh nghiệp nhỏ và vừa (SME) thường gặp nhiều rào cản khi tiếp cận tín dụng do thiếu tài sản bảo đảm. Thời gian qua, nhiều ngân hàng đã chuyển dần sang mô hình cho vay dựa trên dòng tiền, năng lực quản trị và mức độ minh bạch tài chính của doanh nghiệp. Ông đánh giá như thế nào về vấn đề này?
Điều này đặc biệt có ý nghĩa với SME, doanh nghiệp mới thành lập hoặc khởi nghiệp chưa có nhiều lịch sử tài chính. Thay vì thẩm định truyền thống hay đòi hỏi tài sản thế chấp, nhiều ngân hàng, công ty tài chính đã sử dụng dữ liệu vận hành thực tế được doanh nghiệp đồng ý chia sẻ (như hóa đơn điện tử, doanh thu, dòng tiền, dữ liệu kế toán) làm cơ sở đánh giá tín dụng, qua đó mở rộng khả năng tiếp cận vốn cho nhóm doanh nghiệp này.
SME hiện chiếm khoảng 95% tổng số doanh nghiệp, tạo việc làm cho hơn 80% lao động và đóng góp gần 50% GDP. Tuy nhiên, khả năng tiếp cận tín dụng của khu vực này chỉ trong khoảng 30 - 40%.
Một trong những nguyên nhân cốt lõi là cách tiếp cận tín dụng vẫn mang nặng tính truyền thống. Ngân hàng thường dựa vào tài sản bảo đảm, báo cáo tài chính chuẩn hóa và dữ liệu lịch sử để đánh giá hồ sơ vay vốn, trong khi SME lại vận hành theo mô hình linh hoạt, quy mô nhỏ và dòng tiền quay vòng nhanh nhưng thiếu tài sản thế chấp cũng như hệ thống quản trị bài bản.
Tình trạng mất cân đối thông tin giữa ngân hàng và doanh nghiệp hiện vẫn khá phổ biến. Khi chưa có đủ thông tin để đánh giá chính xác hoạt động và sức khỏe tài chính của doanh nghiệp, ngân hàng phải thận trọng trước rủi ro tín dụng và tài sản bảo đảm trở thành một “tấm đệm” an toàn.
Do vậy, khi có dữ liệu minh bạch về giao dịch, hóa đơn điện tử… ngân hàng có thể đánh giá sát hơn khả năng tạo dòng tiền, nhu cầu vốn và khả năng trả nợ của doanh nghiệp. Dữ liệu cũng giúp xác định đúng nhu cầu giải ngân, kiểm soát mục đích sử dụng vốn và chủ động hơn trong quản lý dòng tiền, thu hồi nợ.
Nói như vậy không có nghĩa tài sản bảo đảm mất vai trò, nhưng khi dữ liệu đủ tốt và minh bạch, mức độ phụ thuộc vào tài sản bảo đảm có thể giảm. Khi ấy, cách tiếp cận tín dụng có thể chuyển dần từ câu hỏi “doanh nghiệp có gì để thế chấp” sang “doanh nghiệp tạo ra dòng tiền như thế nào?".
Vậy theo ông, cho vay dựa trên dữ liệu không đơn thuần là một lựa chọn về công nghệ, mà ngày càng trở thành yêu cầu của quá trình chuyển đổi số hoạt động tín dụng?
Điều này càng có ý nghĩa với SME, doanh nghiệp mới thành lập hoặc khởi nghiệp vốn thường gặp bất lợi nếu việc đánh giá tín dụng chủ yếu dựa vào lịch sử tài chính và tài sản bảo đảm.
Quyết định số 3579/QĐ-NHNN phê duyệt Chiến lược chuyển đổi số ngành Ngân hàng đến năm 2030. Theo đó, chiến lược đã đặt ra những mục tiêu cụ thể đối với quá trình số hóa hoạt động ngân hàng, trong đó có mục tiêu 50% ngân hàng số hóa 100% quy trình cho vay nhỏ lẻ, giá trị nhỏ của khách hàng cá nhân. Đồng thời, dữ liệu được xác định là nền tảng cốt lõi, tài sản quan trọng và nguồn lực chiến lược của quá trình chuyển đổi số ngành Ngân hàng.
Một căn cứ đáng chú ý khác là Nghị định số 94/2025/NĐ-CP của Chính phủ về cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng, có hiệu lực từ ngày 1/7/2025. Nghị định tạo hành lang thử nghiệm cho các giải pháp như chấm điểm tín dụng, chia sẻ dữ liệu qua Open API (Giao diện lập trình ứng dụng mở) và cho vay ngang hàng (P2P Lending). Đây đều là những mô hình gắn chặt với khả năng kết nối, xử lý và khai thác dữ liệu.
Sự phát triển của các mô hình công nghệ tài chính (Fintech) cũng tạo thêm sức ép cạnh tranh đối với ngân hàng. Trong đó, P2P Lending sử dụng nền tảng công nghệ để kết nối trực tiếp bên có vốn với bên có nhu cầu vay, đồng thời khai thác dữ liệu phục vụ kết nối và hoạt động cho vay.
Khi những mô hình mới có khả năng cung cấp dịch vụ theo hướng số hóa và dựa nhiều hơn vào dữ liệu, các ngân hàng cũng phải đẩy nhanh số hóa quy trình, nâng cao năng lực khai thác dữ liệu trong đánh giá và cấp tín dụng; nếu không sẽ đứng trước sức ép cạnh tranh ngày càng lớn từ các công ty Fintech.
Việt Nam cần làm gì để dữ liệu có thể trở thành cơ sở đủ tin cậy, giúp ngân hàng nâng cao chất lượng tín dụng, thưa ông?
Trước hết, chất lượng dữ liệu là yếu tố quan trọng. Dù ngân hàng có thể xây dựng các mô hình hỗ trợ, thậm chí tự động ra quyết định cho vay, nhưng dữ liệu đầu vào không tốt thì kết quả khó chính xác. Vì vậy, dữ liệu phải bảo đảm “Đúng - Đủ - Sạch - Sống”, sau đó tiến tới “Thống nhất - Dùng chung”. Điều này đòi hỏi dữ liệu được cập nhật liên tục và có sự kết nối, chia sẻ giữa các nguồn như thuế, hải quan, ngân hàng...
Bên cạnh đó, ngân hàng cần có khung quản trị mô hình, thực hiện kiểm định ngược bằng dữ liệu lịch sử và định kỳ đánh giá khả năng dự báo để kịp thời điều chỉnh khi cần thiết.
Một yêu cầu quan trọng khác là bảo vệ dữ liệu cá nhân. Khi sử dụng thông tin của chủ sở hữu, người đại diện doanh nghiệp để thẩm định, ngân hàng phải minh bạch về việc sử dụng dữ liệu và có sự đồng ý của khách hàng. Dữ liệu phục vụ đánh giá, xây dựng hay huấn luyện mô hình cũng cần được chuẩn hóa, mã hóa, bảo đảm không thể truy ngược thông tin định danh. Như vậy, cho vay dựa trên dữ liệu chỉ thực sự hiệu quả khi chất lượng và khả năng chia sẻ dữ liệu, quản trị mô hình và bảo vệ dữ liệu cá nhân được bảo đảm đồng bộ.
Khi các tổ chức tài chính ngày càng ứng dụng dữ liệu trong đánh giá tín dụng, những dữ liệu này cũng góp phần mở rộng cơ hội tiếp cận các dịch vụ tài chính chính thức, đặc biệt đối với các SME chưa có nhiều tài sản thế chấp hoặc lịch sử tín dụng đầy đủ. Thanh toán số không chỉ giúp doanh nghiệp chuẩn hóa hoạt động, nâng cao tính minh bạch mà còn tạo nền tảng để mở rộng khả năng tiếp cận nguồn vốn và tăng cường năng lực cạnh tranh trong nền kinh tế số.
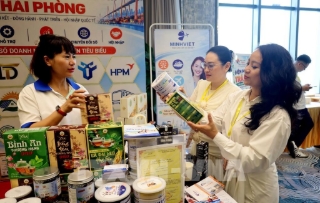
Nhờ mạnh dạn đầu tư dây chuyền sản xuất hiện đại và áp dụng quy trình quản lý chất lượng nghiêm ngặt, Công ty cổ phần thực phẩm Cô Cô Việt Nam, GC Food (tỉnh Đồng Nai) trở thành đơn vị tiên phong ứng dụng khoa học công nghệ trong chế biến nông sản, từ đó đưa sản phẩm thạch dừa đạt chuẩn OCOP 4 sao vươn ra thị trường 27 quốc gia, góp phần nâng tầm giá trị, khẳng định chỗ đứng của nông sản Việt Nam.
Để hiện thực hóa Nghị quyết 57-NQ/TW, đưa ngành tôm trở thành ngành kinh tế mũi nhọn, phát triển theo hướng “xanh – công nghệ cao - hội nhập toàn cầu”, tỉnh đặt trọng tâm áp dụng công nghệ cao chọn tạo con giống, nuôi tôm tuần hoàn, số hóa quản lý, nâng cao chuỗi giá trị nhằm đưa Cà Mau trở thành trung tâm công nghiệp tôm của cả nước.
Tiềm lực nghiên cứu khoa học, công nghệ ngày càng lớn, nhưng kết nối giữa viện nghiên cứu, trường đại học và doanh nghiệp vẫn là điểm nghẽn. Làm thế nào để các công trình khoa học đi ra khỏi phòng thí nghiệm, trở thành sản phẩm và tạo giá trị cho nền kinh tế? Đây là yêu cầu đặt ra đối với việc thúc đẩy liên kết “3 nhà” hiện nay.
Công ty Cổ phần Tổng Công ty May Bắc Giang - BGG, thành phố Bắc Ninh đang hướng tới mô hình nhà máy thông minh nhằm khai thác tối đa nguồn lực lao động và nâng cao tỷ trọng xuất khẩu, dịch chuyển toàn bộ dây chuyền may thủ công sang sản xuất và quản trị tự động hóa, đưa công nghệ số vào quy trình vận hành từ thiết kế, gia công đến kiểm soát chất lượng.
Trong 9 tháng năm 2026, hệ thống NAPAS đã xử lý hơn 10 tỷ giao dịch với tổng giá trị trên 46 triệu tỷ đồng, đặt ra yêu cầu phát triển hạ tầng thanh toán hiện đại, bảo đảm an toàn.
Về định hướng thu hút đầu tư, dự án Luật hướng tới ưu tiên các dự án công nghệ cao, thân thiện với môi trường, có giá trị gia tăng cao; tăng cường liên kết với doanh nghiệp trong nước.
Gắn với tinh thần Nghị quyết 57, chuyển đổi số trong quản lý thuế đang mở hướng giảm thủ tục, minh bạch hồ sơ và hỗ trợ doanh nghiệp quay vòng vốn. Tại TP Hồ Chí Minh, yêu cầu đặt ra là đồng bộ dữ liệu, xử lý vướng mắc trong doanh nghiệp.
Đà Nẵng đang hướng đến mục tiêu nông nghiệp, nông thôn không đơn thuần là nơi cung cấp nguyên liệu, mà tiến tới nền kinh tế nông nghiệp công nghệ cao và sản xuất hàng hóa tập trung.
Các đại biểu đã đối thoại, đề xuất nhiều giải pháp thiết thực nhằm mở rộng vùng nguyên liệu, tăng cường liên kết sản xuất và bảo đảm đầu ra ổn định cho nông sản.
Thương mại điện tử xuyên biên giới không còn là kênh bổ trợ, mà là phương thức xuất khẩu quan trọng của doanh nghiệp, song hành cùng kênh xuất khẩu truyền thống. Việc phát triển đồng thời hai kênh giúp doanh nghiệp đa dạng hóa thị trường, chủ động hơn trước biến động và từng bước xây dựng thương hiệu Việt trên thị trường quốc tế.