Thanh toán xuyên biên giới - Bài cuối: Mở đường cho hạ tầng tài chính số
Một giao dịch QR chỉ diễn ra trong vài giây nhưng phía sau là sự kết nối của ngân hàng, trung gian thanh toán, hệ thống chuyển mạch và đối tác tại nhiều quốc gia. Khi thị trường mở rộng, thanh toán xuyên biên giới không còn đơn thuần là tiện ích cho du khách mà đang trở thành một phần của hạ tầng tài chính số.
Hải Yên/Báo Tin tức và Dân tộc
22/08/2026
17:49
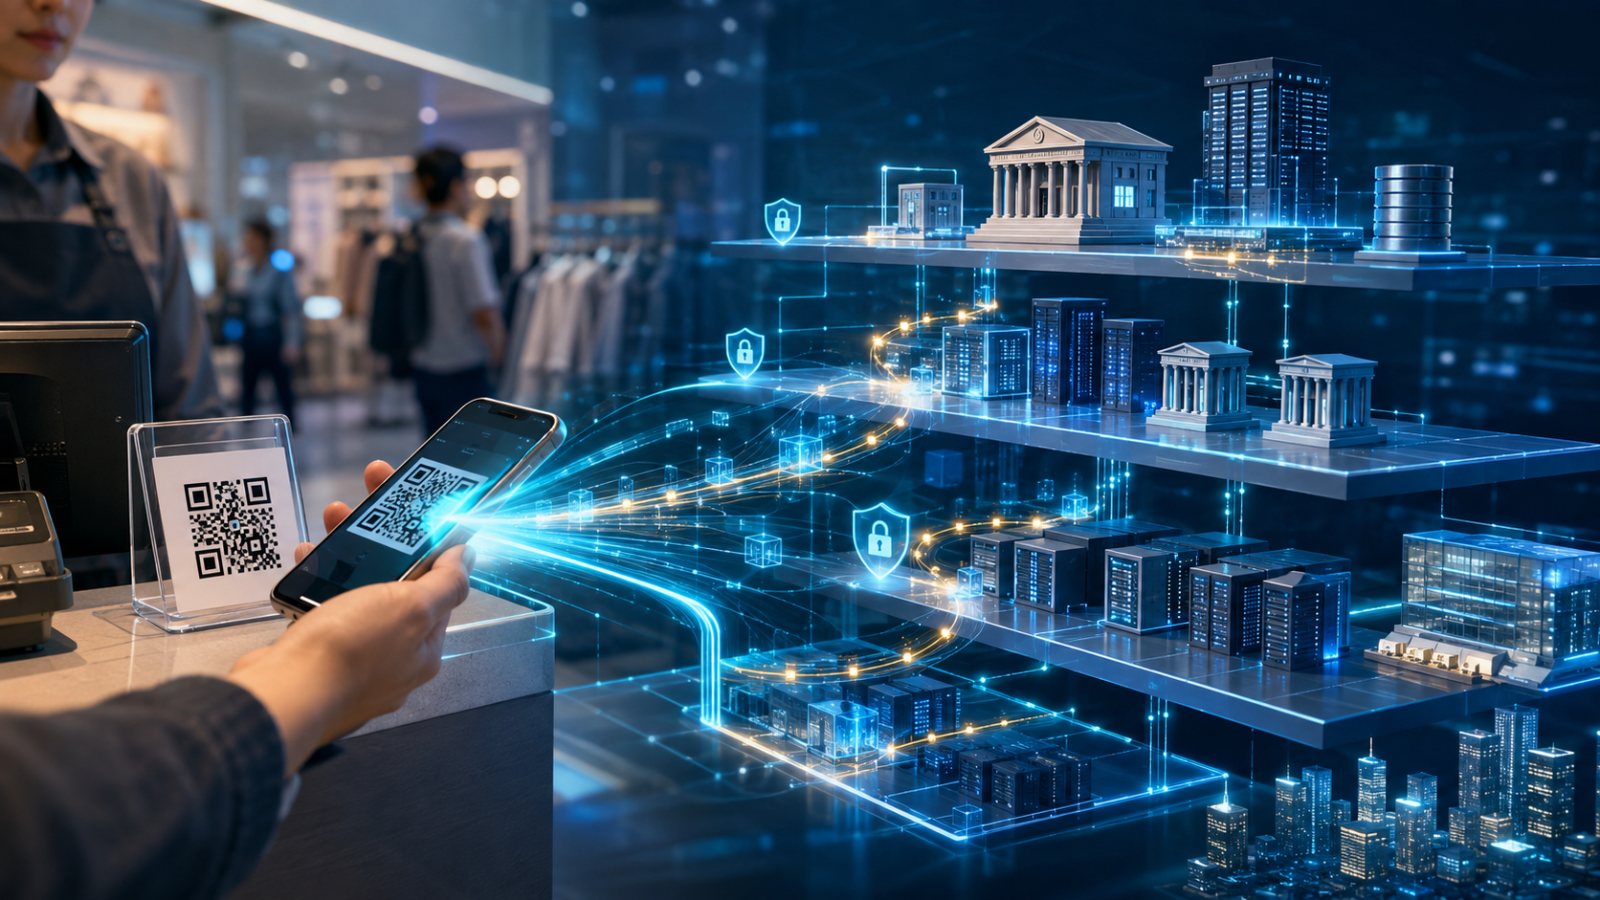
Để thanh toán được xuyên biên giới là một hạ tầng hệ sinh thái số. Ảnh minh hoạ
Đầu tư hạ tầng, mở dư địa cho dòng tiền
Thanh toán xuyên biên giới xuất phát từ nhu cầu đơn giản của người dùng, đó là đến một quốc gia khác nhưng vẫn có thể sử dụng công cụ thanh toán quen thuộc. Tuy nhiên, để một lần quét mã được xử lý trong vài giây, phía sau là kết nối giữa hệ thống thanh toán quốc gia, ngân hàng quyết toán, tổ chức trung gian, đơn vị chấp nhận và đối tác nước ngoài. Vì vậy, khi lượng kết nối tăng, câu chuyện cũng chuyển từ một tính năng trên ứng dụng sang năng lực của hạ tầng tài chính.
Phó Thủ tướng Nguyễn Văn Thắng nhìn nhận, thanh toán không dùng tiền mặt đã trở thành “huyết mạch của nền kinh tế số”, kết nối ngân hàng với thương mại, y tế, giáo dục, giao thông, du lịch, dịch vụ công và các nền tảng số. Theo Phó Thủ tướng, dữ liệu, định danh, kết nối và thanh toán số đang cùng hình thành một nền tài chính hiện đại, minh bạch hơn.
Ở góc độ cơ quan quản lý, ông Lê Anh Dũng, Phó Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam cho rằng, chuyển đổi số không chỉ là câu chuyện công nghệ, mục tiêu cuối cùng phải là phục vụ người dân và doanh nghiệp. Việc kết nối các hệ thống trong nước cũng như xuyên biên giới được kỳ vọng tạo thêm giá trị mới cho nền kinh tế.
Điều đó đang thể hiện qua cách các bên đầu tư. NAPAS tập trung vào tiêu chuẩn kỹ thuật, hạ tầng chuyển mạch và khả năng liên thông quốc tế; ngân hàng đầu tư hệ thống xử lý thời gian thực, ứng dụng số và thanh quyết toán; fintech mở mạng đối tác; trung gian thanh toán kéo kết nối về tới điểm bán.
Đại diện NAPAS cho biết, thanh toán QR theo mô hình tài khoản tới tài khoản giúp giảm phụ thuộc vào thiết bị chấp nhận truyền thống, qua đó tạo điều kiện triển khai cho các doanh nghiệp, hộ kinh doanh quy mô nhỏ.
Lợi ích này đặc biệt rõ ở chiều inbound. Khi khách quốc tế có thể dùng ví điện tử hoặc ứng dụng ngân hàng của quốc gia mình để chi trả tại Việt Nam, một cửa hàng nhỏ cũng có cơ hội tiếp nhận dòng tiền từ khách nước ngoài mà không nhất thiết phải đầu tư nhiều hệ thống riêng.
Theo 9Pay, VietQRGlobal đang được tích hợp cùng cổng thanh toán và Payment Link; dữ liệu giao dịch có thể được tổng hợp trên dashboard để doanh nghiệp theo dõi doanh thu, thị trường khách và hành vi chi tiêu. Trong thời gian tới, doanh nghiệp dự kiến mở rộng sang thiết bị tại điểm bán.
Nam A Bank cũng đặt QR Global trong chiến lược chuyển đổi số rộng hơn, cùng AI, Big Data và các dịch vụ số. Cách tiếp cận này cho thấy thanh toán xuyên biên giới không được xây dựng như một sản phẩm tách biệt mà đang trở thành một phần của hạ tầng ngân hàng số.
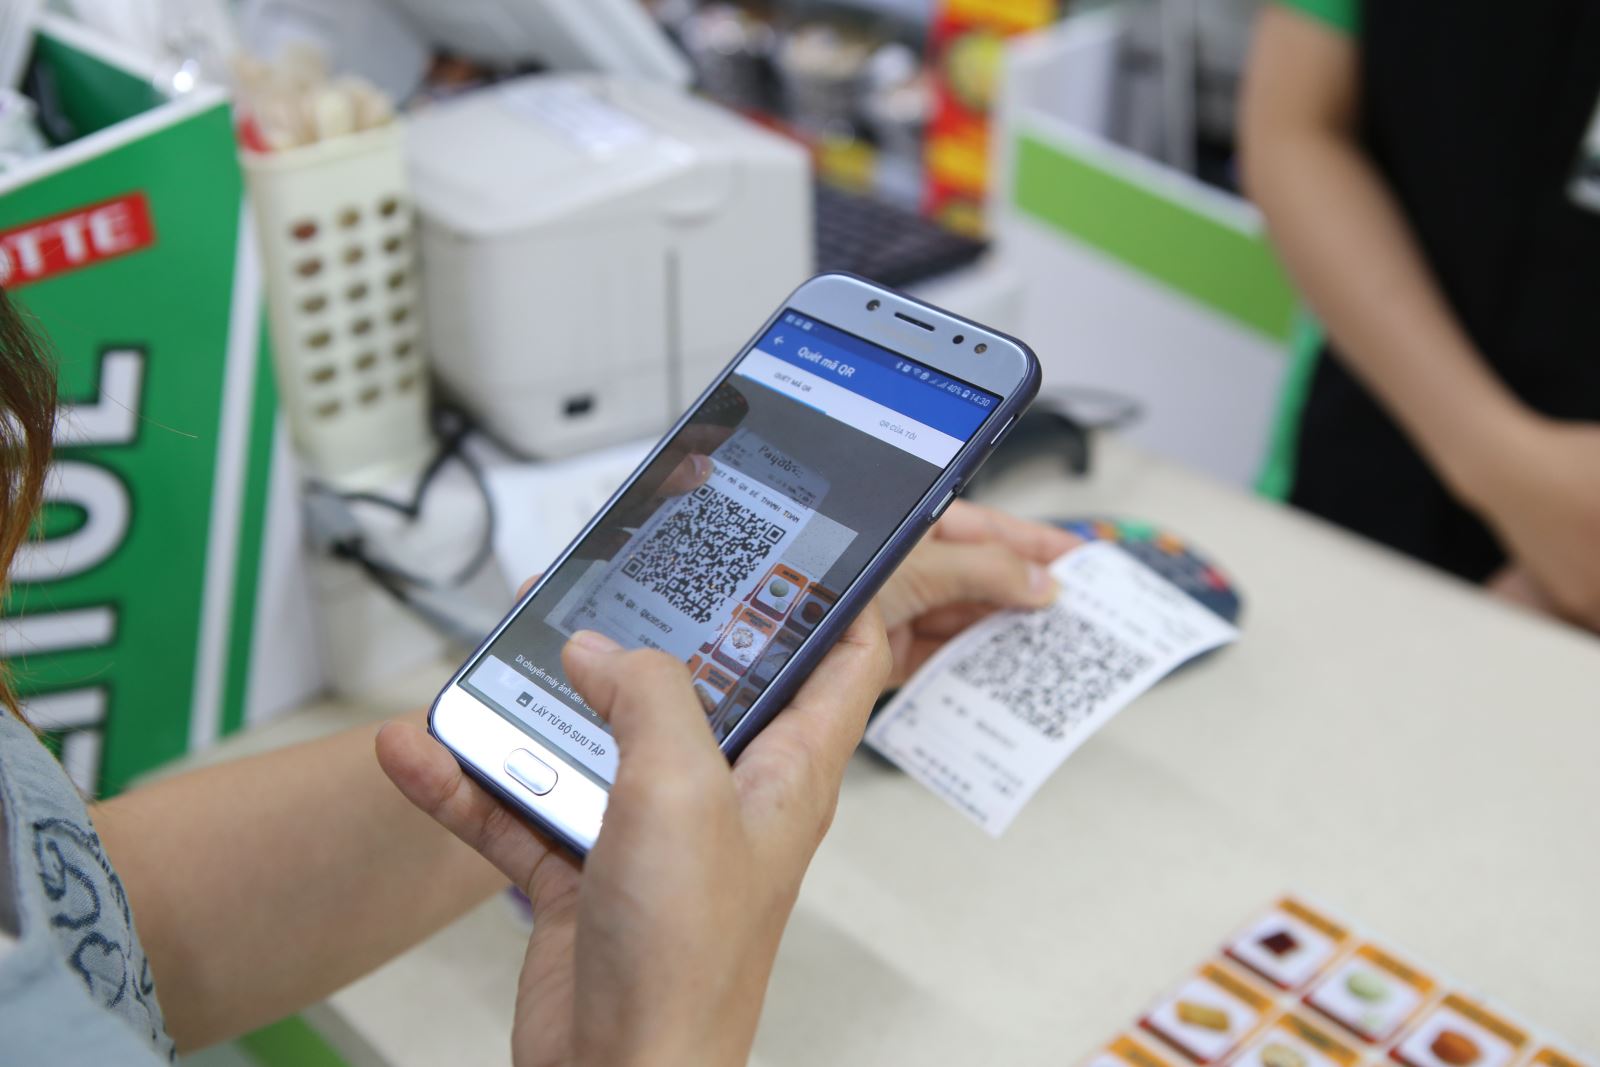
Thanh toán bằng mã QR được người tiêu dùng lựa chọn sử dụng nhiều. Ảnh: Hải Yên
Ở quy mô nền kinh tế, sự kết nối còn gắn với dòng thương mại và đầu tư giữa các quốc gia. Tại Diễn đàn Hợp tác tài chính Việt Nam - Hàn Quốc tháng 7/2026 ở TP Hồ Chí Minh, PGS.TS Nguyễn Hữu Huân, Phó Chủ tịch Cơ quan Điều hành Trung tâm tài chính Quốc tế Việt Nam tại TP Hồ Chí Minh, cho biết định hướng hợp tác với Hàn Quốc bao gồm phát triển thị trường vốn, thanh toán xuyên biên giới, fintech, trí tuệ nhân tạo, tài chính xanh và đào tạo nhân lực.
Theo thông tin tại diễn đàn, kim ngạch thương mại Việt Nam - Hàn Quốc năm 2025 đạt khoảng 94,6 tỷ USD, hai nước hướng tới mục tiêu 150 tỷ USD vào năm 2030. Khi quy mô giao thương tăng, một hạ tầng thanh toán trực tiếp, thuận tiện và giảm khâu trung gian có thêm ý nghĩa đối với hoạt động kinh tế song phương.
Kết nối QR Việt Nam - Hàn Quốc hiện xử lý giao dịch theo thời gian thực giữa KRW và VND thông qua các ngân hàng quyết toán. Theo Ngân hàng Nhà nước, cơ chế này giúp rút ngắn quy trình và giảm chi phí giao dịch do hạn chế khâu quy đổi qua đồng tiền trung gian.
Tham vọng mở rộng vì thế đang diễn ra trên nhiều hướng. NAPAS tiếp tục kế hoạch kết nối thêm các thị trường trong khu vực; 9Pay nghiên cứu Mỹ, châu Âu, Ấn Độ; các ngân hàng, ví điện tử cũng mở thêm mạng lưới đối tác. NAPAS từng xác định các thị trường như Ấn Độ, Đài Loan, Nhật Bản trong kế hoạch kết nối tiếp theo, song tiến độ cụ thể phụ thuộc quá trình phối hợp kỹ thuật, pháp lý giữa các bên.
Không gian tăng trưởng vì vậy không chỉ nằm ở người Việt đi nước ngoài. Chiều ngược lại - đưa dòng chi tiêu của khách quốc tế vào mạng thanh toán Việt Nam - có thể tạo thêm giá trị cho bán lẻ, du lịch, lưu trú, ăn uống và hộ kinh doanh.
Chính sách mở đường, an toàn phải theo kịp
Càng nhiều dòng tiền đi qua nhiều hệ thống và quốc gia, yêu cầu pháp lý càng phức tạp. Thanh toán xuyên biên giới liên quan đồng thời đến ngoại hối, định danh khách hàng, thanh quyết toán, phòng chống rửa tiền, bảo vệ dữ liệu và trách nhiệm của các tổ chức tham gia.
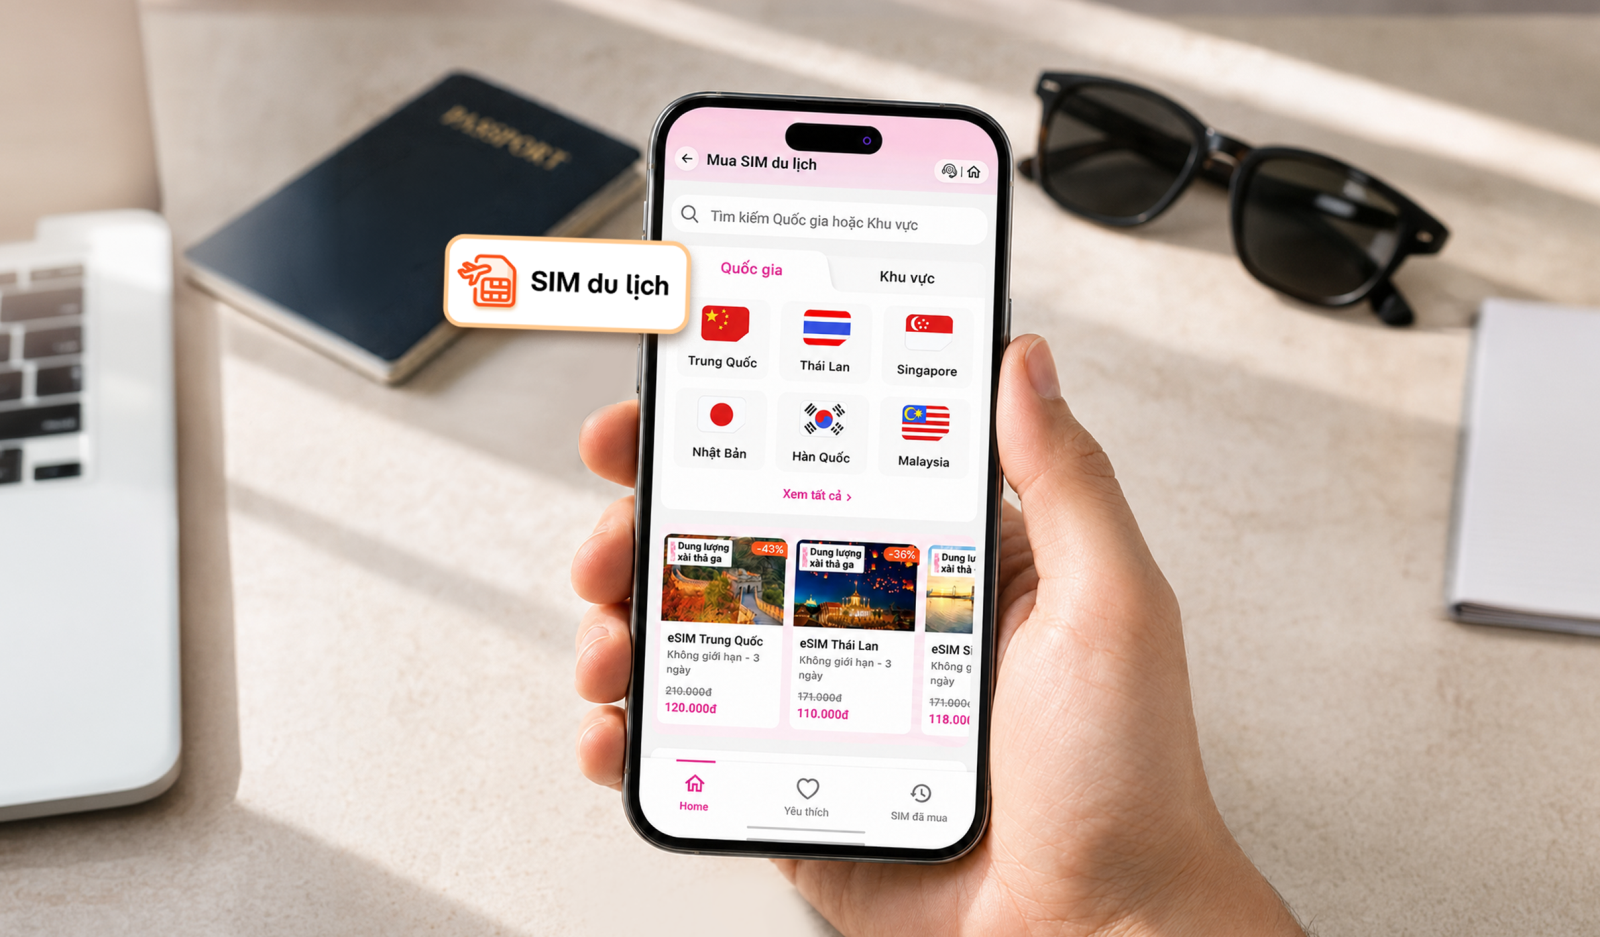
MoMo tích hợp eSIM phủ sóng hơn 200 quốc gia cùng hệ sinh thái dịch vụ đa dạng, hoàn thiện trải nghiệm du lịch và công tác quốc tế cho người dùng Việt. Ảnh minh hoạ
Một nền tảng pháp lý quan trọng là Nghị định 52/2024/NĐ-CP về thanh toán không dùng tiền mặt, ban hành ngày 15/5/2024 và có hiệu lực từ ngày 1/7/2024. Bên cạnh các quy định về tài khoản, tiền điện tử và trung gian thanh toán, Nghị định đã bổ sung nội dung về thanh toán quốc tế, các hệ thống thanh toán quốc tế, hoạt động chuyển mạch tài chính quốc tế và cơ chế giám sát hệ thống thanh toán.
Đây là điểm đáng chú ý, bởi tốc độ công nghệ đòi hỏi chính sách không chỉ xử lý những vấn đề đã phát sinh mà còn phải tạo khoảng trống cho mô hình mới.
Tại họp báo ngày 11/8 về Chuyển đổi số ngành Ngân hàng năm 2026, ông Hoàng Minh Tiến, Phó Cục trưởng Cục Công nghệ thông tin, Ngân hàng Nhà nước Việt Nam nhấn mạnh quan điểm “thể chế phải đi trước một bước để mở đường cho đổi mới sáng tạo”. Cùng với hoàn thiện pháp lý, ngành ngân hàng đang tăng cường hạ tầng dữ liệu, định danh và quản trị rủi ro.
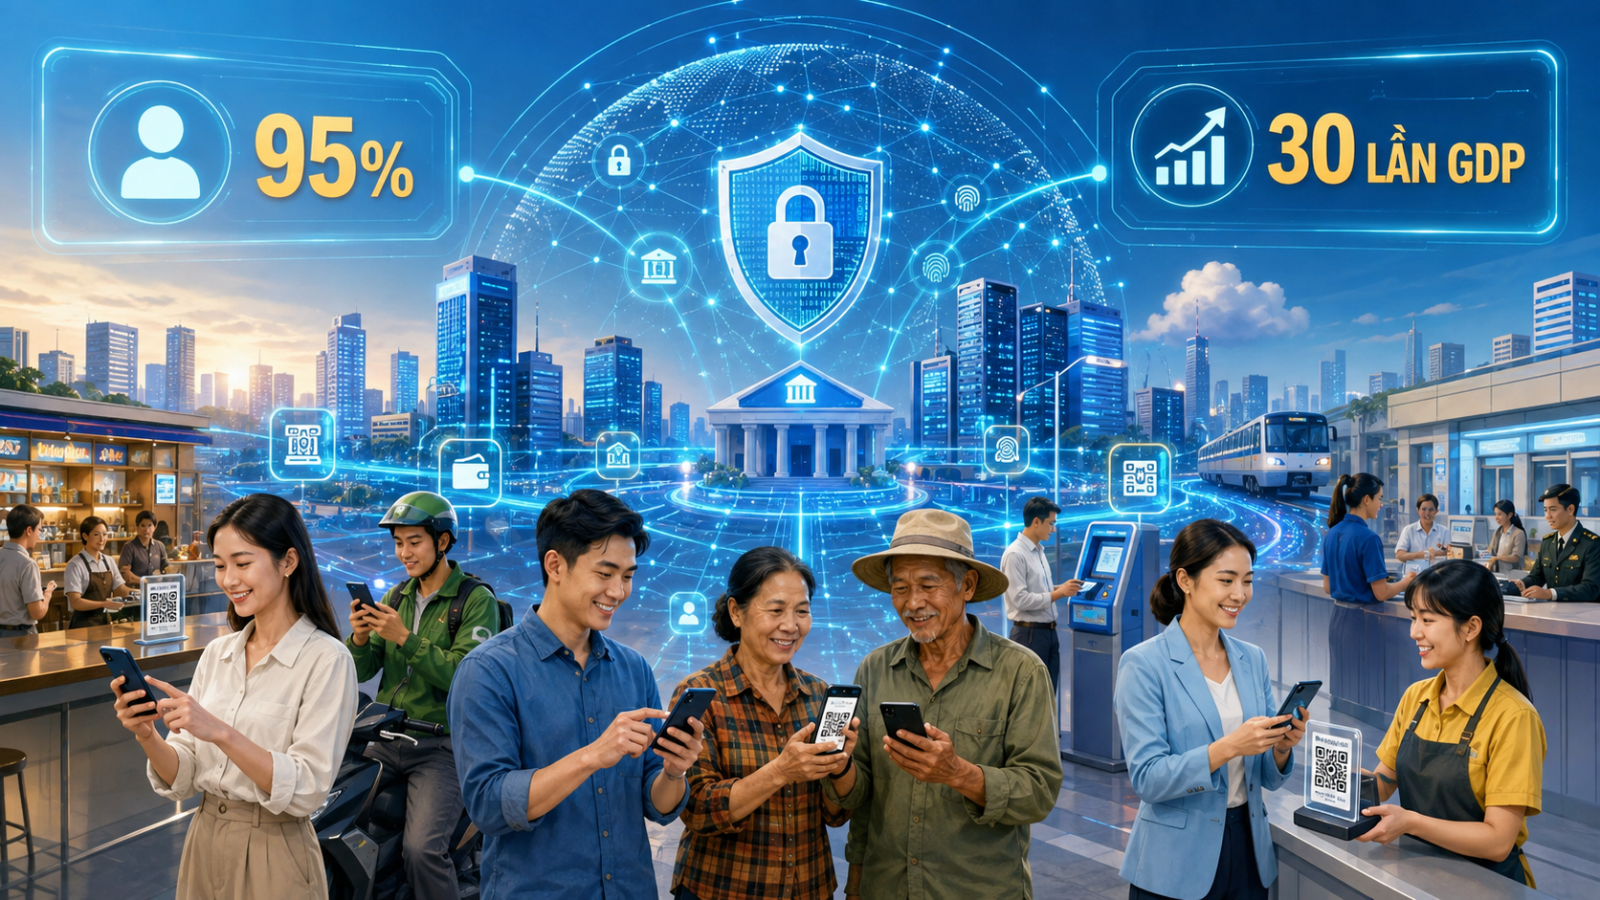
Định hướng dài hạn đã được cụ thể hóa tại Quyết định 928/QĐ-TTg ngày 25/5/2026 phê duyệt Chiến lược tài chính toàn diện quốc gia giai đoạn 2026 - 2030. Mục tiêu đến năm 2030, 95% dân số từ 15 tuổi trở lên có tài khoản giao dịch và giá trị thanh toán không dùng tiền mặt đạt 30 lần GDP. Chiến lược đồng thời yêu cầu hoàn thiện khuôn khổ pháp lý, phát triển hạ tầng tài chính số, tăng bảo vệ người tiêu dùng, an ninh mạng và dữ liệu cá nhân.
Phó Thủ tướng Nguyễn Văn Thắng cũng yêu cầu các cơ quan liên quan nghiên cứu tiêu chuẩn kỹ thuật để tăng kết nối liên thông giữa tổ chức tín dụng, fintech và các tổ chức cung cấp dịch vụ tài chính; đồng thời các ngân hàng, trung gian thanh toán, doanh nghiệp công nghệ phải tiếp tục giảm chi phí, nâng chất lượng dịch vụ và bảo đảm quyền lợi người tiêu dùng.
Yêu cầu an toàn càng cấp thiết khi quy mô giao dịch số đã rất lớn. Đến tháng 8/2026, toàn ngành ngân hàng đã đối chiếu thông tin sinh trắc học hơn 167,8 triệu hồ sơ khách hàng cá nhân và hơn 2,78 triệu hồ sơ khách hàng tổ chức có tài khoản thanh toán thông qua căn cước công dân gắn chip hoặc VNeID. Ông Hoàng Minh Tiến cho rằng việc kết nối, khai thác dữ liệu quy mô lớn vừa nâng chất lượng dịch vụ, vừa hỗ trợ loại bỏ tài khoản rác và ngăn hành vi mạo danh, gian lận tài chính.
Ở lớp giám sát giao dịch, Hệ thống thông tin hỗ trợ quản lý, giám sát và phòng ngừa rủi ro gian lận trong hoạt động thanh toán (SIMO) đã phát cảnh báo tới khoảng 4,6 triệu lượt khách hàng. Hơn 1,5 triệu lượt khách đã dừng hoặc hủy giao dịch sau cảnh báo, góp phần ngăn hơn 5.200 tỷ đồng có nguy cơ đi vào các giao dịch nghi ngờ gian lận.
Theo Quyết định 928/QĐ-TTg ngày 25/5/2026, mục tiêu đến năm 2030, 95% dân số từ 15 tuổi trở lên có tài khoản giao dịch và giá trị thanh toán không dùng tiền mặt đạt 30 lần GDP. Ảnh minh hoạ
Doanh nghiệp cũng phải tăng lớp bảo vệ khi mở rộng quy mô. MoMo cho biết hệ thống AI của doanh nghiệp hiện cảnh báo khoảng 29.000 giao dịch bất thường mỗi ngày; riêng năm 2025, doanh nghiệp ước tính hệ thống đã góp phần bảo vệ khoảng 15.000 tỷ đồng trước nguy cơ lừa đảo.
Những lớp bảo vệ này càng có ý nghĩa đối với giao dịch xuyên biên giới, bởi một sự cố có thể liên quan nhiều tổ chức và hai hệ thống pháp lý. Cùng với phát hiện gian lận, thị trường còn phải giải quyết các vấn đề thực tế như tỷ giá được áp dụng thế nào, phí do ai chịu, hạn mức giao dịch, thời gian hoàn tiền, cơ chế tra soát và trách nhiệm khi phát sinh tranh chấp.
Vì vậy, số quốc gia kết nối là chỉ báo dễ nhìn thấy nhưng chưa phải thước đo đầy đủ. Mạng lưới chỉ có thể tạo thành thói quen nếu người dùng tìm được đủ điểm chấp nhận, giao dịch ổn định, biết rõ tỷ giá và chi phí; doanh nghiệp nhận tiền, đối soát thuận tiện; còn cơ quan quản lý theo dõi được luồng tiền và rủi ro.
Từ nhu cầu đổi tiền trong một chuyến du lịch, thanh toán xuyên biên giới đang dần trở thành một cấu phần của hạ tầng kinh tế số và kết nối tài chính khu vực. Khoảng cách mà hệ sinh thái thanh toán Việt Nam có thể đi được sẽ không chỉ phụ thuộc tốc độ mở thêm thị trường, nó còn phụ thuộc khả năng kết hợp giữa đầu tư công nghệ, chuẩn liên thông và một hành lang pháp lý đủ mở cho đổi mới nhưng đủ chặt để bảo vệ dòng tiền./.
Chuyên gia David Robinson, một trong những nhân sự gắn bó lâu năm nhất của OpenAI cảnh báo tốc độ phát triển các tác nhân AI đang vượt quá khả năng kiểm soát, tiềm ẩn nguy cơ gây hậu quả nghiêm trọng. Ông kêu gọi ngành công nghiệp AI áp dụng mô hình giám sát đa tầng tương tự ngành hàng không và công nghiệp hạt nhân để hạn chế rủi ro.
Khơi nguồn từ Hội thi "Sáng tạo Kỹ thuật", nhiều giải pháp đạt giải tại Cần Thơ đã được ứng dụng thực tế, nâng cao năng suất, chất lượng và giá trị thương mại cho doanh nghiệp. Kết quả cho thấy sự chủ động đầu tư công nghệ, chuyển đổi số và phát triển sản phẩm mới của khối kinh tế tư nhân, bám sát tinh thần Nghị quyết 57-NQ/TW và Nghị quyết 68-NQ/TW.
Làm chủ công nghệ lõi, phát triển sản phẩm và đưa vào ứng dụng thực tiễn là những yêu cầu được đặt ra để Việt Nam từng bước hình thành và phát triển kinh tế tầm thấp. Nội dung này được các chuyên gia, doanh nghiệp trao đổi tại Diễn đàn “Phát triển kinh tế tầm thấp và thúc đẩy ứng dụng công nghệ vũ trụ tại Việt Nam” diễn ra ngày 2/10 tại Hà Nội.
Số hóa đang mở ra những cách tiếp cận mới với di sản: từ lưu giữ dữ liệu hiện vật, hỗ trợ nghiên cứu, bảo tồn đến tham quan trực tuyến và tương tác trong không gian bảo tàng. Tại Thành phố Hồ Chí Minh, quá trình này cũng đặt ra những yêu cầu về chuẩn dữ liệu, hạ tầng lưu trữ và nhân lực vận hành.
Cục Xúc tiến thương mại phối hợp Meta tổ chức tập huấn, hỗ trợ doanh nghiệp nâng cao năng lực truyền thông số, ứng dụng AI, xây dựng thương hiệu và mở rộng thị trường.
Nhà sản xuất siêu máy tính Bull của Pháp vừa đưa nhà máy mở rộng tại Angers vào hoạt động, tăng gấp đôi công suất nhằm hỗ trợ mục tiêu thu hẹp khoảng cách năng lực tính toán AI giữa châu Âu với Mỹ, Trung Quốc.
Tòa án Tokyo, Nhật Bản, lần đầu xác lập nguyên tắc giọng nói của con người có thể được pháp luật, tương tự quyền đối với hình ảnh chân dung, trong bối cảnh công nghệ trí tuệ nhân tạo (AI) ngày càng được sử dụng để mô phỏng và khai thác giọng nói.
Bộ Nông nghiệp và Môi trường sẽ hoàn thành 4 nhiệm vụ trước ngày 10/10: Cải cách thủ tục hành chính, kết nối dữ liệu, quản lý phát thải khí nhà kính và số hóa mạng lưới khí tượng thủy văn.
Không chỉ đưa sản phẩm lên các sàn thương mại điện tử, công nghệ đang mở rộng cách doanh nghiệp Việt Nam tiếp cận người mua quốc tế thông qua dữ liệu sản phẩm, gian hàng số và kết nối giao thương trực tuyến. Cùng với đó, mô hình “xuất khẩu tại chỗ”, TP. Hồ Chí Minh đang tích cực kết nối nhà mua hàng quốc tế đến các nhà máy, vùng nguyên liệu, nối dài cánh tay cho hàng Việt vươn xa.
Giá trị lớn nhất mà cơ sở nhận được sau phiên livestream không chỉ đo đếm bằng số lượng đơn hàng bán ra, mà là cơ hội lan tỏa câu chuyện thương hiệu cùng uy tín của các sản phẩm OCOP.