Ấn Độ đặt cược vào AI cho bước chuyển mình của hệ thống tài chính
Sau một thập kỷ định hình lại phương thức chuyển tiền với mạng lưới thanh toán số khổng lồ, Ấn Độ đang chuẩn bị cho bước nhảy vọt tiếp theo trong lĩnh vực tài chính thông qua việc ứng dụng trí tuệ nhân tạo (AI).
Hương Thủy
09/09/2026
15:24
Làn sóng ứng dụng trí tuệ nhân tạo ngày càng lan rộng. (Ảnh: TTXVN)
Trong thập kỷ qua, Ấn Độ đã chuyển đổi hoàn toàn cách dòng
tiền lưu thông nhờ hệ thống thanh toán theo thời gian thực nội địa, làm thay đổi
thói quen tiêu dùng của hàng triệu người. Giờ đây, quốc gia này đang chuẩn bị
cho một bước nhảy vọt lớn hơn: ứng dụng Trí tuệ nhân tạo (AI) để định hình lại
toàn bộ hệ thống tài chính.
Chủ đề này bao trùm Lễ hội Công nghệ Tài chính Toàn cầu
(Global Fintech Fest) tổ chức tại Mumbai từ ngày 8 - 11/9 với sự góp mặt của
nhiều quan chức cấp cao. Các phiên thảo luận tập trung vào công nghệ lượng tử,
mã hóa tài sản và nổi bật hơn cả là những tác nhân AI - hệ thống có thể tự ra
quyết định và hành động thay người dùng mà gần như không cần sự giám sát.
Theo giới chuyên gia, AI sẽ giúp hệ thống tài chính Ấn Độ vượt
ra ngoài vai trò xử lý giao dịch thuần túy. Ông Vivek Iyer, đối tác tại công ty
tư vấn Grant Thornton Bharat, cho biết nhiều ngân hàng đã sử dụng tác nhân AI
vào việc tự động hóa quy trình vận hành, giám sát rủi ro, phát hiện gian lận và
thẩm định hồ sơ vay. Ông cho rằng mức độ ứng dụng sâu rộng hơn sẽ tăng hiệu suất
và tiết giảm đáng kể chi phí.
Ấn Độ cũng sở hữu lợi thế dân số trẻ khi hơn 65% dân số dưới
35 tuổi. Ông Rishi Chhabra, Giám đốc phụ trách thị trường Ấn Độ của công ty
công nghệ thanh toán và dịch vụ tài chính Visa, đánh giá nguồn nhân lực dồi dào
cùng lớp người tiêu dùng thành thạo công nghệ là điểm tựa để quốc gia Nam Á này
rút ngắn thời gian phát triển, thương mại hóa các sản phẩm AI.
Bệ phóng cho tham vọng đó là UPI (Giao diện Thanh toán Hợp
nhất) - hệ thống thanh toán theo thời gian thực do chính phủ hậu thuẫn. Quỹ đầu
tư mạo hiểm Antler India cho rằng UPI đã hóa giải bài toán hạ tầng kết nối rời
rạc khi đưa toàn bộ ngân hàng, ứng dụng và người bán về chung một chuẩn giao tiếp.
Riêng trong tháng 8/2026, nền tảng này xử lý 24,51 tỷ giao dịch với tổng giá trị
29.820 tỷ rupee (khoảng 315 tỷ USD).
Dù vậy, việc mở rộng quyền tự chủ cho máy móc kéo theo hàng
loạt rủi ro liên quan đến định kiến thuật toán, an ninh mạng và quyền riêng tư
dữ liệu. Vướng mắc lớn nhất hiện vẫn chưa có lời giải rõ ràng là ai sẽ chịu
trách nhiệm pháp lý một khi AI đưa ra quyết định tài chính sai lệch.
Đây cũng là bài toán chung của thế giới. Cơ quan quản lý tại
nhiều nước vẫn đang loay hoay xác định liệu khung pháp lý hiện hành có đủ sức
bao quát một hệ thống tài chính mà ở đó thuật toán ngày càng vận hành độc lập,
ít chịu sự can thiệp của con người.
Với Ngân hàng Dự trữ Ấn Độ (RBI - Ngân hàng trung ương),
thách thức nằm ở chỗ vừa mở đường cho đổi mới sáng tạo vừa không để công nghệ
vượt khỏi các nguyên tắc an toàn. RBI đã đề xuất bộ quy định buộc các ngân hàng
siết chặt hoạt động giám sát rủi ro phát sinh từ AI và học máy, thông qua các
chính sách được hội đồng quản trị phê duyệt, cơ chế kiểm soát chặt chẽ và danh
mục mô hình đầy đủ.
Ngoài rủi ro công nghệ, làn sóng tài chính số của Ấn Độ còn
đối mặt với câu hỏi về tính bền vững của mô hình kinh doanh. Kể từ năm 2020,
các giao dịch qua UPI được miễn phí chiết khấu thương gia (MDR - khoản phí bên
bán hàng phải trả cho dịch vụ thanh toán). Chính sách này giúp lượng giao dịch
tăng bùng nổ nhưng đồng thời thu hẹp nguồn thu trực tiếp của các ngân hàng và
doanh nghiệp thanh toán. Chính phủ Ấn Độ hiện cân nhắc khôi phục việc thu phí đối
với các giao dịch qua mạng lưới này./.
Các lỗ hổng trong ứng dụng điện thoại thông minh có thể là nguyên nhân dẫn đến làn sóng tấn công mạng nhằm vào các doanh nghiệp Nhật Bản thời gian gần đây, gây ra nhiều vụ rò rỉ dữ liệu. Theo phân tích của Viện Công nghệ thông tin và truyền thông quốc gia Nhật Bản (NICT), trí tuệ nhân tạo (AI) có thể đang được sử dụng để tự động hóa các cuộc tấn công nhằm vào máy chủ.
Khánh Hòa đang từng bước hoàn thiện kiến trúc chuyển đổi số giai đoạn 2026-2030, chiến lược dữ liệu đến năm 2030, các khung kiến trúc dữ liệu, quản trị dữ liệu và cơ chế kết nối, chia sẻ, khai thác dữ liệu.
Xuất bản hơn 370 cuốn sách trong 20 tháng, bán hơn 1 triệu bản và thu về trên 1 triệu USD trong năm nay, nhà văn Nam Phi Coral Hart đang trở thành hiện tượng gây chú ý trong ngành xuất bản nhờ sử dụng trí tuệ nhân tạo (AI).
Bộ phim điện ảnh đầu tiên của Trung Quốc hoàn toàn do trí tuệ nhân tạo (AI) sản xuất đã được cấp phép công chiếu tại rạp vào ngày 23/10. Đây được xem là bước thử nghiệm đối với môn nghệ thuật thứ 7.
Ủy ban nhân dân thành phố Hà Nội vừa ban hành Quyết định số 148/2026/QĐ-UBND, quy định trình tự, thủ tục hỗ trợ phát triển hạ tầng và các tổ chức hoạt động trong lĩnh vực khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số. Quyết định có hiệu lực từ ngày 29/10/2026.
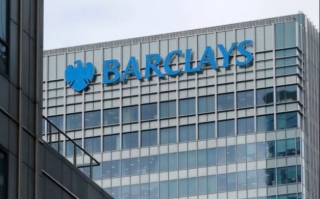
Ngân hàng Barclays của Anh có kế hoạch cắt giảm khoảng 5.000 việc làm, tương đương 5% đội ngũ lao động toàn cầu của hãng, trong bối cảnh ngân hàng này tăng cường ứng dụng trí tuệ nhân tạo (AI) để nâng cao hiệu quả hoạt động.
Gần 113.000 tài khoản Google phục vụ hoạt động học tập trực tuyến tại các cơ sở giáo dục ở Hàn Quốc đã bị tin tặc xâm nhập. Bộ Giáo dục nước này đã yêu cầu các cơ sở giáo dục trên toàn quốc thay đổi mật khẩu tài khoản.
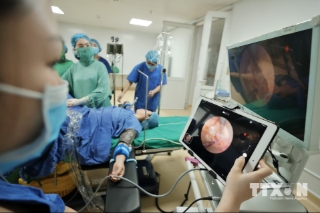
Thụ tinh trong ống nghiệm (IVF) là một trong những phương pháp hỗ trợ sinh sản hiện đại và hiệu quả nhất hiện nay. Nhờ những tiến bộ trong công nghệ, phương pháp thụ tinh trong ống nghiệm đã mang niềm hạnh phúc đến hàng vạn gia đình, góp phần hiện thực hóa Nghị quyết 57-NQ/TW về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia.
Sự phát triển nhanh chóng của các trợ lý AI đang đặt ra nhiều thách thức về quyền riêng tư và an toàn dữ liệu. Sự cố liên quan đến trợ lý AI Muse của Meta cho thấy khi được cấp quyền truy cập quá rộng, AI có thể khiến người dùng vô tình để lộ thông tin cá nhân. Những rủi ro này không chỉ xuất phát từ sai sót của AI mà còn liên quan đến cơ chế cấp quyền, giám sát và quản lý dữ liệu.